연말정산 보장성보험료·기부금·자녀 세액공제 총정리, 공제율과 한도 (2026년)
연말정산에서 세금을 직접 깎아 주는 ‘세액공제’는 소득공제보다 체감 효과가 큽니다. 이 글에서는 보장성보험료, 기부금, 자녀세액공제의 공제율과 한도를 소득세법 제59조의2와 제59조의4 기준으로 한 번에 정리했습니다. 의료비·교육비는 별도로 의료·교육비 공제 글에서 다뤘습니다.
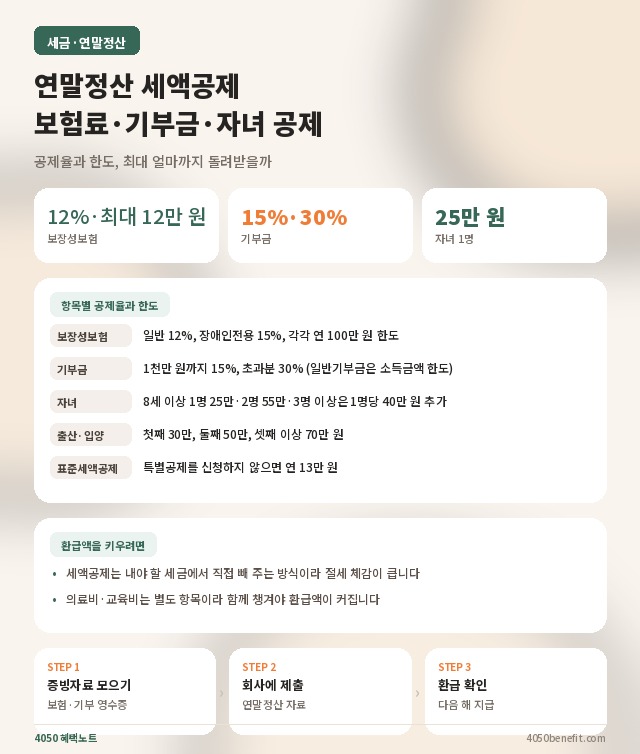
📌 한눈에 보기
- 보장성보험료 : 일반 12%, 장애인전용 15%, 각각 연 100만 원 한도 (최대 12만 원·15만 원)
- 기부금 : 1천만 원까지 15%, 초과분 30%. 일반기부금은 소득금액 기준 한도가 있음
- 자녀세액공제 : 8세 이상 자녀·손자녀 1명 25만 원, 2명 55만 원, 3명 이상은 2명 초과 1명당 40만 원 추가
- 출산·입양 : 첫째 30만 원, 둘째 50만 원, 셋째 이상 70만 원
- 표준세액공제 : 특별공제를 신청하지 않으면 연 13만 원
보장성보험료 세액공제
소득세법 제59조의4제1항은 만기에 환급되는 금액이 납입보험료를 넘지 않는 보장성 보험의 보험료를 낸 근로소득자에게 세액공제를 해 주도록 정하고 있습니다. 보험료는 기본공제대상자를 피보험자로 하는 것이어야 하며, 저축성 보험은 해당하지 않습니다.
| 구분 | 공제율 | 연 한도 | 최대 공제액 |
|---|---|---|---|
| 일반 보장성보험료 | 12% | 100만 원 | 12만 원 |
| 장애인전용 보장성보험료 | 15% | 100만 원 | 15만 원 |
건강보험료, 고용보험료, 노인장기요양보험료는 이와 별개로 근로자가 부담한 금액 전액이 소득공제됩니다(제52조제1항).
기부금 세액공제
제59조의4제4항은 사업소득만 있는 사람을 제외한 거주자가 낸 기부금에 대해 1천만 원 이하는 15%, 1천만 원을 넘는 부분은 30%를 세액공제하도록 하고 있습니다. 기본공제대상자(나이 제한 없음)가 낸 기부금도 합산됩니다.
| 기부금 종류 | 한도 계산 |
|---|---|
| 특례기부금 (국가·지방자치단체, 국방헌금, 이재민 구호금품 등) | 해당 기부금을 먼저 공제하고, 남은 소득금액으로 일반기부금 한도를 계산 |
| 일반기부금 (종교단체 기부가 있는 경우) | 소득금액 × 10% + 소득금액 × 20%와 종교단체 외 기부금 중 적은 금액 |
| 일반기부금 (종교단체 기부가 없는 경우) | 소득금액 × 30% |
정치자금 기부금과 고향사랑 기부금은 조세특례제한법에 따른 별도 세액공제 대상이어서 위의 15%·30% 구조와 다르게 적용됩니다.
자녀세액공제
제59조의2제1항은 기본공제대상자인 자녀(입양자·위탁아동 포함)와 손자녀 중 8세 이상인 사람이 있으면 산출세액에서 아래 금액을 공제하도록 하고 있습니다.
| 자녀 수 | 공제액 |
|---|---|
| 1명 | 연 25만 원 |
| 2명 | 연 55만 원 |
| 3명 이상 | 55만 원 + 2명 초과 1명당 40만 원 |
해당 과세기간에 출산하거나 입양 신고한 자녀가 있으면 위 공제와 별도로 첫째 30만 원, 둘째 50만 원, 셋째 이상 70만 원을 추가로 공제합니다(제3항). 8세 미만 자녀는 기본공제만 받고 자녀세액공제는 8세가 되는 해부터 적용됩니다.
표준세액공제와 비교하세요
보험료·의료비·교육비·기부금·월세 같은 특별공제를 하나도 신청하지 않은 근로소득자는 표준세액공제 연 13만 원을 받습니다(제59조의4제9항). 특별공제를 신청하면 표준세액공제는 적용되지 않기 때문에, 신청한 특별공제의 합계가 13만 원에 못 미치면 신청하지 않는 편이 낫습니다.
⚠️ 신청 전 꼭 확인하세요
연말정산간소화 자료에서 보험료나 기부금이 누락되는 경우가 있습니다. 보험사나 기부 단체에서 직접 영수증을 받아 제출해야 할 수 있습니다.
자녀세액공제는 기본공제대상자인 자녀에게만 적용되므로, 자녀 소득이 요건(소득금액 100만 원 이하 등)을 넘으면 공제되지 않습니다. 부양가족 요건은 부양가족 공제 글을 참고하세요.
함께 확인하면 좋은 글
연말정산과 자녀 관련 제도를 함께 확인하세요.
- 카드 공제도 점검하려면 → 연말정산 신용카드 소득공제 2026
- 자녀장려금이 궁금하다면 → 자녀장려금 기한 후 신청
- 의료·교육비 공제는 → 의료비·교육비 세액공제 한도
4050 실전 신청 팁과 주의할 점
💡 신청 전 반드시 알아야 할 실전 조언
간소화 자료에 없는 항목은 직접 증빙 : 연말정산 간소화 서비스에 조회되지 않는 보험료·기부금 등은 영수증이나 기부금 영수증을 직접 챙겨야 공제를 받을 수 있습니다.
표준세액공제와 비교 : 특별세액공제 합계가 표준세액공제(연 13만 원)보다 작으면 표준세액공제가 유리할 수 있으니, 신청 전에 합계를 비교하세요.
자녀세액공제와 자녀장려금은 중복 불가 : 자녀장려금 대상이라면 자녀세액공제와 중복해 적용받을 수 없으므로 어느 쪽이 유리한지 따져 보세요.
자주 묻는 질문
자동차보험료도 공제되나요?
시행령 제118조의4는 생명보험, 상해보험, 가계에 관한 손해보험 등을 대상으로 하고 구체적인 범위는 재정경제부령으로 정합니다. 헷갈리는 상품은 보험사가 발급한 보험료 납입증명서에 보장성보험료로 표시되는지 확인하세요.
종교단체 기부금은 한도가 따로 있나요?
종교단체에 기부한 금액이 있으면 일반기부금 한도 계산이 달라져 소득금액의 10%에 추가 한도가 더해집니다. 위 표의 산식을 참고하세요.
맞벌이 부부는 자녀세액공제를 누가 받나요?
자녀를 기본공제대상자로 올린 쪽에서만 받을 수 있습니다. 부부 중 어느 쪽으로 올리는 것이 유리한지는 각자의 세율 구간과 다른 공제 한도를 함께 비교하세요.
이 글이 도움이 됐다면 공유해 주세요