2027년 건강보험료율 7.19% 동결, 장기요양보험료 인상과 월급별 4대 보험료 계산
2027년 건강보험료율은 2026년과 같은 7.19%로 동결되었습니다. 반면 장기요양보험료율은 2026년 10월 30일 장기요양위원회에서 인상이 의결되었습니다. 국민연금 보험료율 10% 인상과 고용보험료 인상 정부안까지 합치면 2027년 월급에서 빠지는 4대 보험료가 늘어납니다. 항목별로 정리했습니다.
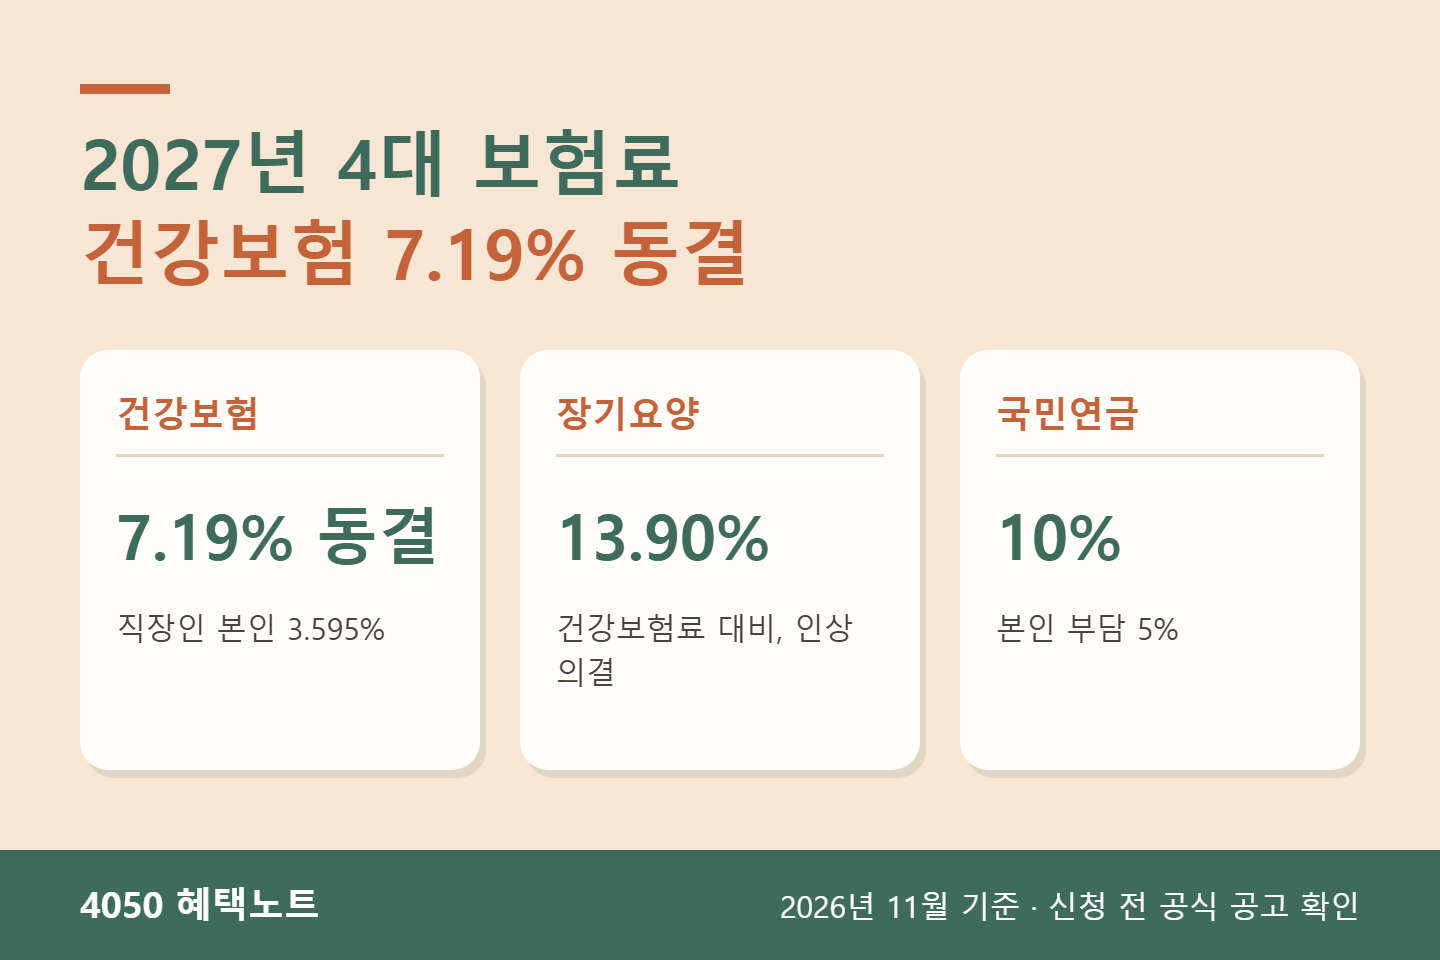
📌 한눈에 보기
- 건강보험료율 : 2027년 7.19% 동결 (직장가입자 본인 3.595%)
- 장기요양보험료율 : 건강보험료의 13.90%로 인상 의결 (2026년 대비 5.78%↑)
- 국민연금 : 9.5% → 10% (본인 5%)
- 고용보험 실업급여 : 1.8% → 2.0% 정부안 (본인 1.0%)
- 함께 바뀌는 혜택 : 무치악 어르신 임플란트 지원 확대(2027년 1월), 희귀·중증난치질환 본인부담 10% → 7%
건강보험료율 7.19% 동결
보건복지부는 2026년 9월 8일 건강보험정책심의위원회에서 2027년 건강보험료율을 2026년과 같은 7.19%로 정했습니다. 직장가입자는 회사와 절반씩 나눠 본인이 3.595%를 냅니다. 월급 300만 원이면 본인 부담 건강보험료는 월 107,850원으로 2026년과 같습니다.
지역가입자는 소득과 재산을 점수로 바꿔 보험료를 매기므로, 보험료율이 같아도 소득이나 재산이 바뀌면 보험료가 달라질 수 있습니다. 11월에는 전년도 소득과 올해 재산세 과표가 반영되어 보험료가 다시 산정됩니다.
장기요양보험료율 인상 의결
장기요양위원회는 2026년 10월 30일 2027년 장기요양보험료율을 건강보험료 대비 13.90%(소득 대비 0.9994%)로 의결했습니다. 세대당 월평균 장기요양보험료는 19,029원에서 20,129원으로 약 1,100원 늘어납니다. 시행령 개정을 거쳐 확정되므로 최종 수치는 1월 고지서로 확인하세요.
월급 300만 원 직장인, 2027년 본인 부담 예시
| 항목 | 2027년 요율 (본인) | 월 부담액 |
|---|---|---|
| 국민연금 | 5% | 150,000원 |
| 건강보험 | 3.595% | 107,850원 |
| 장기요양보험 | 건강보험료의 13.90% | 약 14,991원 |
| 고용보험 (정부안) | 1.0% | 30,000원 |
2026년과 비교하면 국민연금에서 7,500원, 장기요양보험에서 약 800원, 고용보험(정부안 확정 시)에서 3,000원 정도가 늘어 월 1만 원 남짓 더 빠지는 셈입니다.
같이 결정된 건강보험 혜택
✅ 부모님께 알려 드리세요
- 무치악 어르신 임플란트 지원 : 2027년 1월부터 지원이 확대됩니다. 치아가 하나도 없는 어르신이 대상입니다.
- 희귀·중증난치질환 본인부담 인하 : 2026년 12월부터 10%에서 7%로, 2028년에는 5%로 낮아집니다.
- 국고 지원 1조 원 증액 : 보험료 동결에 따른 재정을 보완합니다.
⚠️ 꼭 확인하세요
- 고용보험료 2.0%는 정부안이며, 하위법령이 개정되어야 시행됩니다.
- 장기요양보험료율은 2026년 10월 30일 장기요양위원회 의결 기준이며, 시행령 개정으로 최종 확정됩니다.
- 은퇴 후 피부양자 자격이 바뀌면 지역가입자 보험료가 새로 생길 수 있습니다.
💡 실전 조언
1월 급여명세서 확인 : 4대 보험 요율이 바뀌는 1월에는 공제액이 제대로 반영되었는지 확인하세요.
지역가입자 조정 신청 : 퇴직이나 폐업으로 소득이 줄었다면 공단에 보험료 조정을 신청할 수 있습니다.
월급별 2027년 4대 보험 본인 부담
| 월급 (보수월액) | 국민연금 5% | 건강보험 3.595% | 장기요양 | 고용보험 1.0% (정부안) | 합계 |
|---|---|---|---|---|---|
| 200만 원 | 100,000원 | 71,900원 | 9,994원 | 20,000원 | 201,894원 |
| 300만 원 | 150,000원 | 107,850원 | 14,991원 | 30,000원 | 302,841원 |
| 400만 원 | 200,000원 | 143,800원 | 19,988원 | 40,000원 | 403,788원 |
| 500만 원 | 250,000원 | 179,750원 | 24,985원 | 50,000원 | 504,735원 |
은퇴 후 지역가입자가 되면
퇴직 후 가족의 피부양자가 되지 못하면 지역가입자로 바뀌어 건강보험료를 직접 냅니다. 지역가입자는 소득과 재산(주택·토지 등)을 함께 반영해 보험료를 정하므로, 같은 7.19%라도 월급으로만 계산하던 직장 시절과 금액이 크게 다를 수 있습니다.
퇴직 후 지역보험료가 직장 시절 본인 부담보다 많다면 임의계속가입을 신청해 최대 36개월 동안 직장 때 본인 부담 수준의 보험료를 낼 수 있습니다. 퇴직 전 18개월 동안 직장가입자 자격을 1년 이상 유지했어야 하고, 지역보험료 고지서를 받은 뒤 정해진 기한 안에 신청해야 합니다.
자주 묻는 질문
건강보험료율이 동결되면 내 보험료도 그대로인가요?
직장가입자는 월급이 같으면 그대로입니다. 연봉이 오르면 그만큼 보험료도 오르고, 4월에 전년도 소득으로 정산합니다.
장기요양보험료는 왜 따로 나오나요?
장기요양보험료는 건강보험료에 일정 비율을 곱해 함께 고지됩니다. 요양 서비스 이용 증가로 해마다 오르는 추세입니다.
산재보험료도 바뀌나요?
2027년 업종별 산재보험료율은 연말에 고시될 예정입니다. 산재보험료는 회사가 전액 부담합니다.
참고한 공식 자료
2026년 11월 기준으로 정리했습니다. 제도와 금액은 바뀔 수 있으니 신청 전 공식 누리집에서 최신 공고를 꼭 확인하세요.
이 글이 도움이 됐다면 공유해 주세요