부모 봉양 합가·혼인 합가로 2주택이 되면 양도세 비과세 10년 특례
부모님이 고령이 되어 집을 합치거나, 재혼·늦은 결혼으로 각자 집을 가진 두 사람이 한 세대가 되는 일이 4050 세대에서 드물지 않습니다. 이때 일시적으로 2주택이 되면 양도세 부담이 커질 수 있는데, 소득세법 시행령 제155조는 합가 또는 혼인일부터 10년 이내에 먼저 파는 집을 1세대 1주택으로 보는 특례를 두고 있습니다.
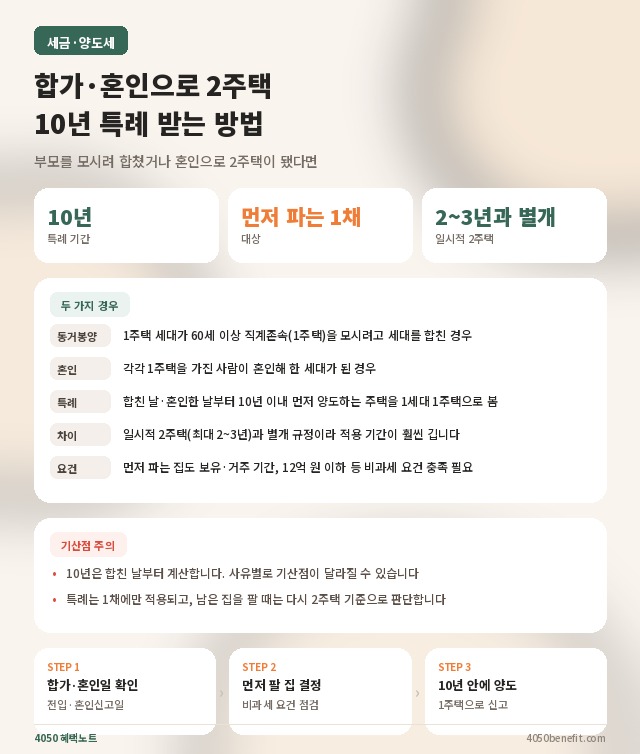
📌 한눈에 보기
- 동거봉양 합가 : 1주택 보유 세대가 60세 이상 직계존속(1주택 보유)을 모시려고 세대를 합친 경우
- 혼인 합가 : 각각 1주택을 가진 사람이 혼인한 경우
- 특례 내용 : 합친 날 또는 혼인한 날부터 10년 이내에 먼저 양도하는 주택은 1세대 1주택으로 봄
- 일시적 2주택(최대 3년 또는 2년)과는 별개의 규정이며, 기간이 훨씬 깁니다
- 먼저 파는 집도 보유·거주 기간, 12억 원 이하 등 비과세 요건을 갖춰야 함
동거봉양 합가 특례
1주택을 보유하고 1세대를 구성하는 사람이, 1주택을 보유한 60세 이상 직계존속을 동거봉양하기 위해 세대를 합쳐 1세대가 2주택을 보유하게 되는 경우, 합친 날부터 10년 이내에 먼저 양도하는 주택은 1세대 1주택으로 보아 비과세 요건(시행령 제154조제1항)을 적용합니다(시행령 제155조제4항).
합가 특례 요건
- 본인(또는 본인 세대)이 1주택을 보유하고 있다.
- 부모님이 1주택을 보유하고 있고, 60세 이상이다. 부모님 중 한 분이 60세 미만이어도 한 분이 60세 이상이면 해당될 수 있다.
- 배우자의 직계존속인 장인·장모, 시부모님도 포함된다.
- 60세 미만이라도 건강보험 요양급여에서 정한 일정한 중증질환 등으로 급여를 받는 직계존속은 해당될 수 있다(재정경제부령으로 정하는 사람).
혼인 합가 특례
1주택을 보유한 사람이 1주택을 보유한 사람과 혼인하여 1세대가 2주택을 보유하게 된 경우, 혼인한 날부터 10년 이내에 먼저 양도하는 주택은 1세대 1주택으로 봅니다. 1주택을 보유한 60세 이상 직계존속을 동거봉양하는 무주택자가 1주택 보유자와 혼인하는 경우도 같은 방식으로 특례가 적용됩니다(시행령 제155조제5항).
| 구분 | 합가·혼인 전 상황 | 특례 적용 기간 | 근거 |
|---|---|---|---|
| 동거봉양 합가 | 본인 세대 1주택 + 60세 이상 부모 1주택 | 합친 날부터 10년 | 시행령 제155조제4항 |
| 혼인 | 각각 1주택을 가진 사람들의 혼인 | 혼인한 날부터 10년 | 시행령 제155조제5항 |
| 동거봉양 무주택자의 혼인 | 60세 이상 직계존속을 모시는 무주택자와 1주택 보유자의 혼인 | 혼인한 날부터 10년 | 시행령 제155조제5항 |
⚠️ 신청 전 꼭 확인하세요
특례를 받더라도 먼저 파는 집이 1세대 1주택 비과세 요건(보유 2년 이상, 조정대상지역 취득 시 거주 2년 이상, 양도가액 12억 원 이하)을 충족해야 합니다. 자세한 내용은 1세대 1주택 비과세 요건을 참고하시기 바랍니다.
합가·혼인 이후 10년 이내에 양도해야 하며, 10년을 넘기면 특례를 받을 수 없습니다. 첫 번째로 양도하는 집에 한해 적용되므로 두 번째 집은 별도로 요건을 따져야 합니다.
‘동거봉양’은 실제로 세대를 합쳤는지가 중요합니다. 주민등록 이전 내역과 실제 거주 사실을 증빙할 수 있도록 자료를 보관하시기 바랍니다.
일시적 2주택 특례와 어떻게 다른가요
| 구분 | 일시적 2주택 | 합가·혼인 특례 |
|---|---|---|
| 발생 원인 | 이사 등을 위한 새 집 취득 | 세대 합가 또는 혼인 |
| 기한 | 신규 주택 취득일부터 3년 (조정대상지역 간 이동은 2년) | 합친 날 또는 혼인한 날부터 10년 |
| 근거 | 시행령 제155조제1항 | 시행령 제155조제4항·제5항 |
부모님의 치매 등으로 법적 보호가 필요한 상황이라면 성년후견제도도 함께 살펴보시기 바랍니다.
함께 확인하면 좋은 글
함께 따져 보면 좋은 특례입니다.
- 일시적 2주택과 비교하려면 → 일시적 2주택 양도세 비과세
- 비과세 기본 요건을 확인하려면 → 1세대 1주택 양도세 비과세 12억 원 기준
- 부모님 돌봄 제도가 궁금하다면 → 가족요양과 장기요양 가족 돌봄
10년을 날짜로 바꿔 보면 (가정 사례)
각자 집을 한 채씩 가진 자녀 세대와 부모 세대가 2026년 3월 1일에 합쳤다고 가정했습니다.
| 항목 | 내용 |
|---|---|
| 합가일 | 2026년 3월 1일 |
| 특례 기한 | 2036년 3월 1일 이전에 먼저 파는 집 |
| 먼저 파는 집의 요건 | 보유 2년 이상, 양도가액 12억 원 이하 등 |
| 나중에 파는 집 | 특례 대상이 아니므로 따로 요건을 따짐 |
- 특례는 먼저 파는 한 채에 적용됩니다. 남은 한 채는 팔 때의 보유·거주 요건을 따로 따지므로, 어느 집을 먼저 팔지는 두 집의 요건 충족 여부를 함께 보고 정하세요.
- 일시적 2주택의 3년과 헷갈리지 마세요. 합가와 혼인으로 2주택이 된 경우는 기한이 10년으로 훨씬 깁니다.
- 합친 날짜를 증명할 수 있어야 합니다. 주민등록 이전 내역과 실제 거주 사실을 보여 주는 자료를 보관하세요.
4050 실전 신청 팁과 주의할 점
💡 신청 전 반드시 알아야 할 실전 조언
합친 날부터 10년이라는 기한 : 합가한 날 또는 혼인한 날부터 10년 이내에 먼저 양도하는 주택에 특례가 적용됩니다. 합가·혼인 날짜를 기록해 두세요.
먼저 파는 집도 비과세 요건 충족 : 특례를 받더라도 먼저 파는 주택의 보유·거주 기간과 12억 원 이하 요건은 별도로 확인해야 합니다.
증빙은 사본으로 보관 : 합가는 주민등록, 혼인은 혼인관계증명서 등으로 확인됩니다. 신고 때 필요할 수 있으니 사본을 보관하세요.
자주 묻는 질문
합친 뒤 부모님 집과 제 집 중 어느 쪽을 먼저 팔아도 되나요?
시행령은 ‘먼저 양도하는 주택’을 1세대 1주택으로 보도록 정하고 있어 어느 집을 먼저 팔아도 됩니다. 다만 그 집이 비과세 요건을 충족해야 하고, 합친 날부터 10년 안에 팔아야 합니다.
부모님이 이후에 돌아가시면 어떻게 되나요?
상속으로 주택을 받는 경우에는 상속주택 특례 등 별도 규정이 적용될 수 있습니다. 내용은 상속주택 양도세 특례 글에서 이어서 설명드립니다.
재혼인 경우에도 적용되나요?
법령은 ‘혼인’으로 규정하고 있어 초혼·재혼을 구분하지 않습니다. 다만 각각 1주택을 보유하고 있어야 하므로 혼인 시점의 주택 보유 상황을 확인하시기 바랍니다.
참고한 공식 자료
2026년 11월 기준으로 정리했습니다. 세법과 시행령은 해마다 바뀔 수 있으므로, 실제 신고나 신청 전에는 국세청 누리집과 홈택스에서 최신 내용을 다시 확인하시기 바랍니다.
이 글이 도움이 됐다면 공유해 주세요